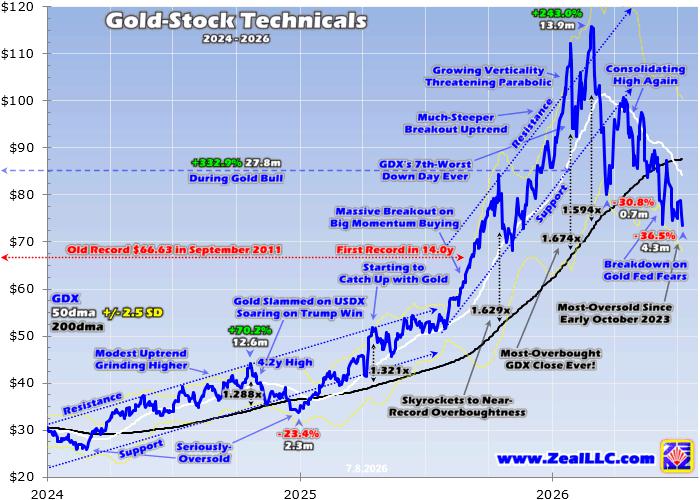
Các công ty khai thác vàng sắp công bố kết quả quý 2 năm 2026 với lợi nhuận gần kỷ lục, được hỗ trợ bởi giá vàng ở mức cao kết hợp với sản lượng tăng và chi phí khai thác giảm. Dù chứng chỉ GDX (đại diện cho ngành khai thác vàng) đã giảm 17,8% trong quý II, lợi nhuận khổng lồ dự kiến sẽ tạo áp lực ngược lên định giá cổ phiếu vàng đang ở mức thấp bất thường. Sự kết hợp giữa các số liệu kinh doanh mạnh và đà tăng vào mùa thu có thể kích hoạt một cuộc phục hồi mạnh mẽ trong lĩnh vực này.
Áp lực bán quá mức tại thị trường vàng trong tháng 6
Tháng 6 vừa qua đã chứng kiến những biến động bất thường tại thị trường kim loại quý. Giá vàng sụt giảm 11,6% trong một tháng, trong đó phần lớn những đợt bán tháo được thúc đẩy bởi lo ngại quá mức về chính sách của Cục Dự trữ Liên bang Mỹ. Chứng chỉ GDX đã giảm 15,7% trong giai đoạn này. Thực tế, 6 trong 7 phần của toàn bộ mức giảm 17,8% trong quý II đều tập trung vào tháng 6 khi sự hợp nhất giá nhiều tháng của vàng bị phá vỡ do áp lực bán mạnh.
Những lo ngại về lãi suất đã bốc lên lần đầu sau khi dữ liệu việc làm tháng hàng tháng của Mỹ vượt mong đợi. Số liệu lao động không nông nghiệp tốt hơn dự kiến khiến các nhà giao dịch kỳ vọng Cục Dự trữ Liên bang sẽ nâng lãi suất một hoặc hai lần trong năm nay và đầu năm tới. Điều này hoàn toàn không nên ảnh hưởng tiêu cực đến vàng, bởi kim loại quý này đã thể hiện hiệu suất tốt trong các chu kỳ tăng lãi suất trước đây. Hơn nữa, bất kỳ hành động nào của Ủy ban Thị trường Mở Liên bang cũng khó có thể được xem là một chu kỳ tăng lãi suất thực sự, được định nghĩa là ba hoặc nhiều hơn các đợt tăng liên tiếp.
Những yếu tố phức tạp làm suy yếu giá vàng
Ngoài những lo ngại về chính sách tiền tệ, giá vàng còn chịu tác động từ sự gia tăng căng thẳng địa chính trị. Tình hình leo thang với Iran đã tái kích hoạt những lo ngại về chiến tranh, mặc dù theo logic thị trường, một cuộc xung đột kéo dài sẽ đẩy lạm phát cao hơn, điều này lại có lợi cho nhu cầu đầu tư vào vàng. Thêm vào đó, Chủ tịch Cục Dự trữ Liên bang mới Kevin Warsh đã thể hiện tư thế cứng rắn trong cuộc họp FOMC đầu tiên của mình, tập trung vào chống lạm phát hơn là thúc đẩy tăng trưởng việc làm. Thị trường đã diễn giải sai chiều hướng này.
Một điểm tích cực là ông Warsh đã loại bỏ hướng dẫn về quỹ liên bang trong tương lai và dự kiến sẽ chấm dứt các dự báo dot-plot theo truyền thống. Những công cụ này thường bị các nhà giao dịch khai thác để tạo ra những biến động gây hại đến thị trường tài chính. Vàng đã nhiều lần bị tác động tiêu cực bởi những cuộc bán tháo mạnh do những dự báo này gây ra. Tuy nhiên, thị trường vẫn tiếp tục bán tháo vàng dưới tác động của những lo ngại vô căn cứ về lãi suất.
Lợi nhuận quý 2 và định giá thấp của cổ phiếu khai thác vàng
Bất chấp sự suy giảm nghiêm trọng của giá vàng, các cổ phiếu khai thác vàng đã thể hiện khả năng chống chịu đáng kinh ngạc. Mức giảm 15,7% của GDX trong tháng 6 chỉ tương ứng với việc khuếch đại mức sụt 11,6% của vàng ở mức 1,4 lần, thấp hơn đáng kể so với mức khuếch đại bình thường 2-3 lần của các công ty khai thác vàng lớn. Định giá thấp bất thường của cổ phiếu khai thác vàng là một nhân tố quan trọng, với nhiều công ty giao dịch ở tỷ lệ giá trên thu nhập 12 tháng ở mức chữ số đơn hoặc chỉ mười lăm.
Một nhân tố khác là những kỳ vọng về lợi nhuận quý II gần kỷ lục sắp tới. Giá vàng trung bình trong quý II năm 2026 đạt 4.512 USD, xếp thứ hai về mức trung bình quý cao nhất trong lịch sử, chỉ sau quý I năm 2026 với mức 4.873 USD. Giá trung bình quý trước đã tăng 37,3% so với cùng kỳ năm ngoái. Mặc dù vàng ghi nhận quý tệ nhất kể từ quý II năm 2013 khi cùng chịu áp lực từ lo ngại phi lý tính về chính sách tiền tệ, nhưng mức giá trung bình vẫn giữ vị trí cao.
Phương trình lợi nhuận của ngành khai thác vàng rất đơn giản: giá vàng hiện hành trừ đi chi phí khai thác bằng lợi nhuận. Giá vàng là yếu tố chi phối và biến động hơn so với chi phí khai thác. Chi phí khai thác toàn bộ (AISC) trên mỗi ounce là thước đo tốt nhất để theo dõi hiệu quả chi phí của ngành. Trong quý I, top 25 công ty khai thác lớn nhất trong GDX ghi nhận AISC trung bình là 1.744 USD, tiếp tục xu hướng tăng từ các quý trước: 1.424 USD, 1.544 USD và 1.661 USD. Dự báo của 25 công ty hàng đầu cho năm 2026 là AISC trung bình ở mức 1.703 USD, thấp hơn mức 1.744 USD của quý I, đồng thời nhiều công ty dự báo sản lượng cao hơn trong nửa năm thứ hai nhờ các dự án mở rộng và những mỏ mới đi vào hoạt động.
Chi phí khai thác trên một đơn vị có mối tương quan nghịch với sản lượng. Sản lượng càng cao, chi phí cố định lớn của khai thác sẽ được phân bổ cho nhiều ounce hơn. Sản lượng khai thác vàng toàn cầu thay đổi một cách có thể dự đoán được từ quý này sang quý khác, như thể hiện rõ ràng trong các báo cáo xu hướng nhu cầu vàng hàng quý của Hội đồng Vàng Thế giới, những báo cáo này cung cấp dữ liệu cơ bản về vàng tốt nhất hiện có.
Những lợi nhuận khổng lồ dự kiến trong quý II sẽ tạo ra một mất cân bằng giữa giá trị cơ bản mạnh mẽ và định giá thấp của cổ phiếu khai thác vàng. Sự phục hồi theo kiểu trung bình có thể được kích hoạt khi thị trường nhận thức được sức mạnh cơ bản này, đặc biệt là khi giá vàng bắt đầu cuộc rallly mùa thu thường xuyên xảy ra.